


El Ejecutivo reclama en el Concejo Deliberante un tratamiento “urgente, prioritario e impostergable” para modificar la contribución sobre la actividad comercial. Un fallo de la Corte Suprema y un planteo ante la Comisión Federal de Impuestos encendieron las alarmas en la administración municipal.
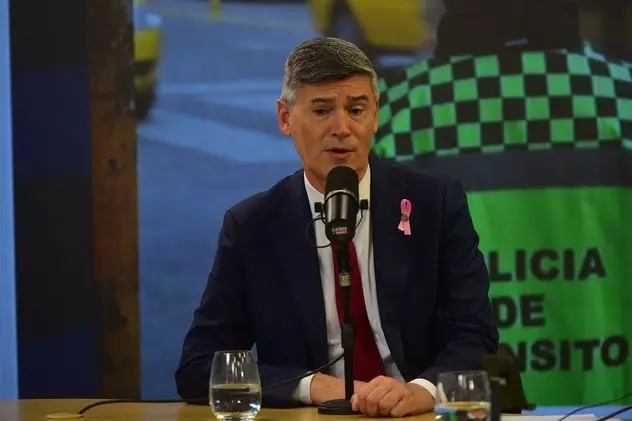
El intendente de Córdoba, Daniel Passerini, busca acelerar una reforma del Código Tributario Municipal para reducir los riesgos judiciales que enfrenta uno de los instrumentos de recaudación de la ciudad de Córdoba. La iniciativa apunta a precisar los servicios municipales que justifican el cobro de la contribución sobre la actividad comercial, industrial y de servicios (CIS), en un contexto de creciente preocupación por la validez jurídica del tributo.
El expediente 13505/E/26, elevado al Concejo Deliberante, expone la preocupación de Passerini por una combinación de antecedentes judiciales y administrativos que podrían trascender el conflicto con una empresa y comprometer la estabilidad de la recaudación y de las cuentas municipales.
La urgencia está expresada en los propios documentos del Ejecutivo. En una nota fechada el 8 de octubre, la Dirección de Fiscalización y la Dirección General de Recursos Tributarios solicitaron que la modificación del artículo 256 del Código Tributario Municipal recibiera tratamiento “URGENTE, PRIORITARIO E IMPOSTERGABLE”. El objetivo, señalaron, es “fortalecer la seguridad jurídica del sistema tributario local, preservar las potestades fiscales municipales y prevenir contingencias de significativa gravedad institucional y económica para la Municipalidad de Córdoba”.
El temor central es que una eventual impugnación de alcance general derive en cuestionamientos a obligaciones fiscales ya determinadas, nuevas controversias administrativas y judiciales y posibles reclamos de devolución de importes abonados. El Ejecutivo también advierte sobre las consecuencias que podría tener ese escenario para el financiamiento municipal.
La movida que plantea Passerini para que el Concejo trate su pedido de manera «urgente» e «impostegable» va a contramano de lo habitual. Normalmente, el tratamiento del Código Tributario se realiza a finales de cada año en conjunto con la Tarifaria y el proyecto de Presupuesto.
El riesgo de que el conflicto se extienda
El caso que disparó el pedido de urgencia del Ejecutivo fue una fiscalización a la firma Loginter S.A., una empresa dedicada al transporte, almacenamiento y logística.
El municipio señala que esa empresa contaba con un establecimiento operativo permanente y alrededor de 92 empleados afectados a la actividad. A partir de esos elementos, el municipio avanzó con la fiscalización para determinar el cumplimiento de sus obligaciones tributarias.
Pero Loginter cuestionó la exigencia y presentó una denuncia ante la Comisión Federal de Impuestos. Su planteo apuntó a la compatibilidad del hecho imponible definido por el Código Tributario Municipal con la Ley de Coparticipación Federal de Recursos Fiscales (23.548).
La controversia abrió un frente más amplio que la determinación de una eventual deuda. La discusión pasó a centrarse en si la redacción de la ordenanza permite identificar con suficiente precisión los servicios municipales que justifican el cobro de la contribución.
A ese conflicto se sumó el fallo de la Corte Suprema del 10 de septiembre de 2026 en la causa Banco de Galicia y Buenos Aires S.A. c/ Municipalidad de Córdoba. En ese expediente, originado en una determinación tributaria sobre períodos fiscales anteriores, el máximo tribunal revocó una sentencia favorable al municipio y volvió a cuestionar la amplitud con la que estaban descriptos los servicios que fundamentaban la contribución.
Si bien se trata de dos antecedentes diferentes, confluyen en la preocupación de la administración Passerini. Por un lado, el reclamo de Loginter llevó la discusión ante la Comisión Federal de Impuestos, mientras que el fallo sobre Banco Galicia reforzó el riesgo jurídico que el municipio identifica en la formulación de su Código Tributario. Esa combinación explica por qué las áreas de Recursos Tributarios reclamaron que la reforma fuera tratada con carácter “urgente, prioritario e impostergable”.
Impacto potencial sobre las cuentas municipales
En la Municipalidad advierten sobre varios escenarios posibles si la controversia se amplía. Entre ellos, mencionan la multiplicación de impugnaciones administrativas y judiciales, la afectación de créditos fiscales, reclamos de devolución de importes y posibles consecuencias sobre la previsibilidad de los ingresos.
También señalan un aspecto menos visible: una eventual afectación estructural de la exigibilidad del tributo podría comprometer no sólo la recaudación ordinaria, sino también la previsibilidad de los flujos de ingresos vinculados con esos mecanismos.
La advertencia del Ejecutivo es explícita: el riesgo debe abordarse “sin aguardar necesariamente el dictado de un pronunciamiento adverso que coloque a la Administración en una situación de mayor vulnerabilidad”.
El objetivo de Passerini es que el Concejo Deliberante avance con una nueva redacción del artículo 256 que identifique de manera expresa los servicios municipales que fundamentan la contribución y su vinculación con los sujetos alcanzados.
La apuesta del intendente es corregir la norma antes de que los cuestionamientos se multipliquen. La reforma no supone una decisión de reducir impuestos, sino un intento de blindar jurídicamente una fuente de ingresos ante un escenario que el propio Ejecutivo define como de gravedad institucional y económica