



La reciente aplicación de una tasa municipal a parques eólicos en Olavarría revive el debate sobre impuestos encubiertos, mientras la Corte Suprema dictaminó límites claros para las tasas municipales en Argentina.
En Olavarría, la implementación de la “Tasa de Inspección de Seguridad e Higiene” (TISH) sobre parques eólicos reavivó el polémico concepto del “impuesto al viento”, un gravamen que ya intentó aplicarse en 2020 en Puerto Madryn y que representaba cerca del 5% de la facturación de las energías renovables instaladas en esa ciudad.
El municipio de Olavarría, liderado por el camporista Maximiliano Wesner, propuso inicialmente una tasa del 1,38% sobre la facturación de los parques eólicos, ubicados a varios kilómetros del casco urbano. Tras negociaciones con las empresas, la tasa se ajustó a un cobro de USD 700 a 850 por MW de potencia instalada, con una tarifa decreciente por megavatio en función de la potencia de cada aerogenerador.
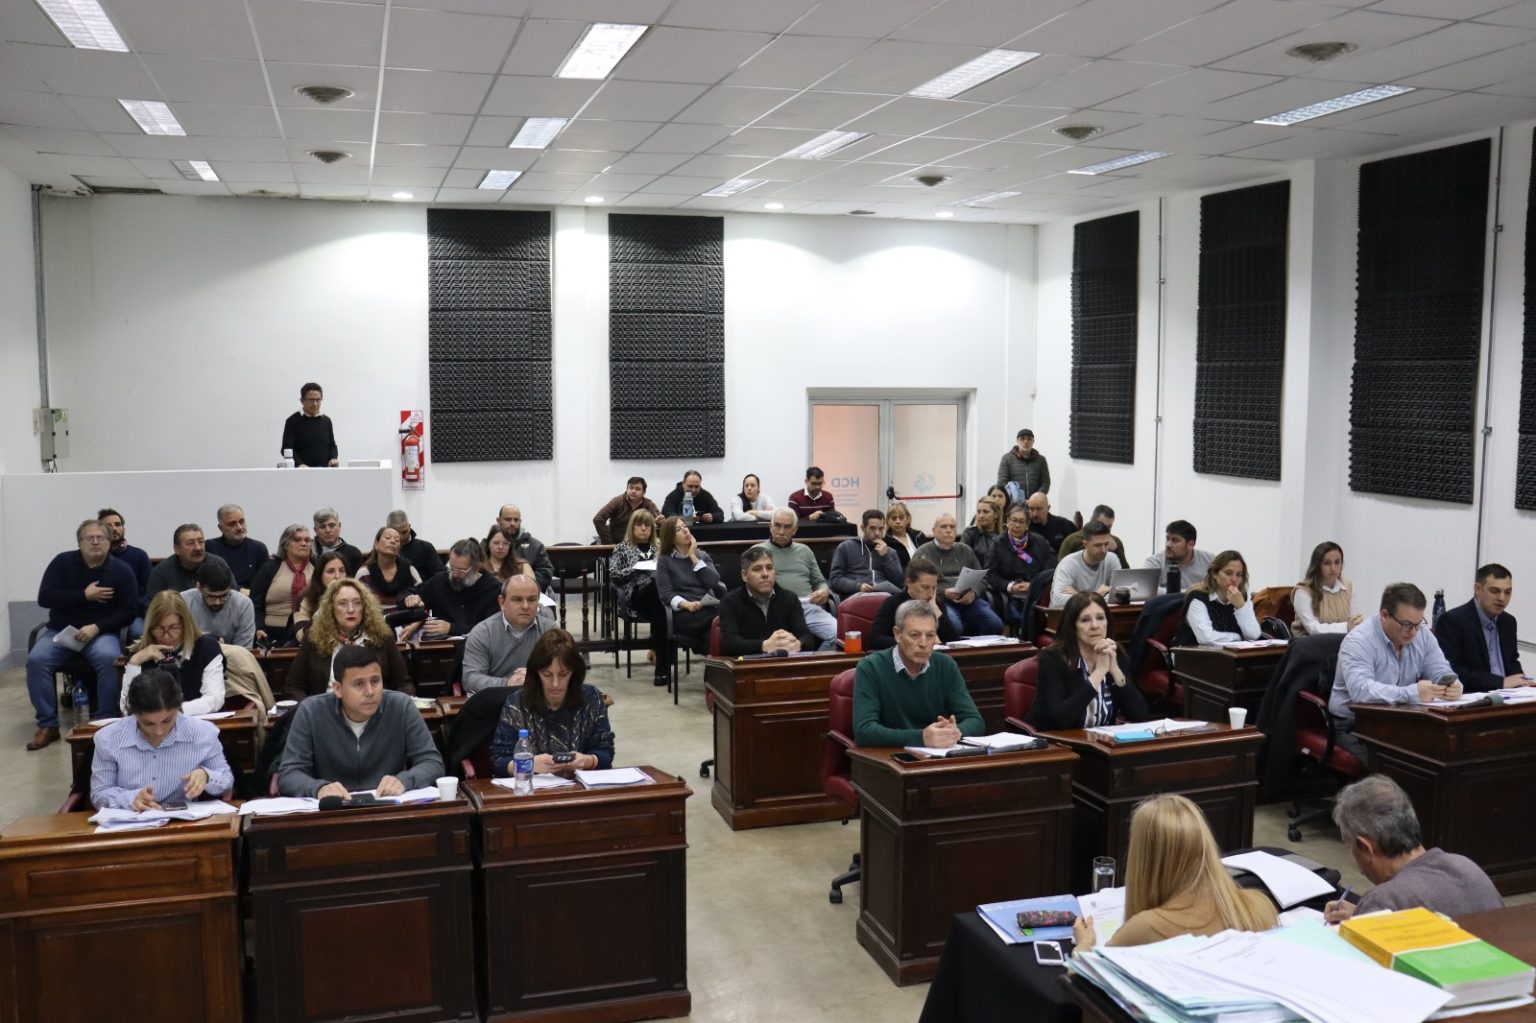
El objetivo del municipio es recaudar recursos para financiar sus gastos, en un contexto donde Olavarría cuenta con 125.000 habitantes y 2.600 empleados municipales. En 2025, el Concejo Deliberante local consumió un 1,07% del presupuesto municipal, con un costo promedio por concejal de $55 millones anuales, cifras inferiores al promedio nacional de ciudades argentinas.
El gravamen aprovechó la ausencia de prórroga del artículo 17 de la Ley 27.191, que prohibía cualquier impuesto a las energías renovables hasta diciembre de 2025. Sin embargo, en mayo de 2026, la Cámara de Diputados aprobó extender esta exención por veinte años y el Senado dictaminó favorablemente para convertirla en ley hasta 2045.
Actualmente, Olavarría cuenta con cuatro parques eólicos que suman un total de 82 aerogeneradores. Entre ellos, el Parque Eólico Cementos Avellaneda, operado por YPF Luz y la cementera homónima, con 9 aerogeneradores y 84 MW de potencia; el Parque Eólico Olavarría, en construcción, con 30 aerogeneradores y 184 MW; y los parques Vientos de Olavarría y La Rinconada, con 43 aerogeneradores y 194 MW, pertenecientes a Ternium y Tenaris.
Con la puesta en marcha del parque en construcción, la municipalidad estima recaudar entre USD 360.000 y 380.000 anuales, una cifra menor a lo que habría representado la tasa inicial del 1,38% o la propuesta fija por aerogenerador, pero que representa un ingreso significativo para el municipio.
Las empresas del sector, conscientes de las inversiones millonarias y los desafíos logísticos que implica un parque eólico, optaron por un acuerdo que incluye estabilidad fiscal por 20 años, aunque persisten dudas sobre el alcance real de la inspección municipal, dado que estos equipos ya están sujetos a controles técnicos de organismos nacionales como el ENReGE y la Secretaría de Energía.

Desde el sector empresarial, se reconoce la complejidad de mantener una buena relación con las comunidades donde operan. Un ejecutivo comentó: “Casos como los de Olavarría y Madryn son un dilema: ¿hasta dónde forzás el conflicto con el entorno en donde operás?”. Por otro lado, desde el municipio se argumenta que la tasa tiene sentido para cubrir servicios municipales básicos, como la atención de emergencias laborales.
Gustavo Castagnino, director de Asuntos Corporativos de Genneia, una de las principales generadoras de energía renovable del país, consideró que “no se pueden permitir tasas abusivas, que en definitiva son impuestos encubiertos”.
La novedad más relevante son dos fallos dictados el 10 de septiembre de 2026 por la Corte Suprema de Justicia de la Nación (CSJN), que establecen que las tasas municipales no pueden calcularse sobre los ingresos totales del contribuyente, sino únicamente sobre los costos directos e indirectos del servicio prestado.
Estos fallos, surgidos de litigios entre el Banco de Galicia y la Municipalidad de Córdoba, y entre la Mutual Ferroviaria y Pergamino, sientan un precedente para que empresas y contribuyentes puedan objetar judicialmente tasas municipales abusivas o arbitrarias en todo el país.
Los recientes pronunciamientos de la Corte Suprema pueden impactar en otros gravámenes similares, como las tasas municipales aplicadas a bancos, supermercados y comercios, que en algunas localidades llegan a alcanzar hasta el 7,5% sobre los intereses generados.
Un estudio de la consultora EcoGo reveló que en la Ciudad de Buenos Aires más del 17% del costo de un crédito personal se debe a la carga impositiva, una cifra que refleja la importancia de revisar y limitar impuestos y tasas excesivas para fomentar la inversión y el desarrollo económico