


¿Puede el tren multiplicar por 60 la carga de arena de fractura y resolver el cuello de botella logístico de Vaca Muerta?
Entre las tres alternativas que evalúa la industria para mover la arena de fractura hacia Vaca Muerta —camión, tren y la hidrovía—, el ferrocarril aparece como la opción de mayor volumen a largo plazo. Según trascendió desde el ministerio de Desregulación, esta sería la alternativa que más convence en YPF.
El insumo, clave para cada etapa de fracking, recorre hoy más de 1.400 kilómetros desde Entre Ríos, y el shale argentino consume alrededor de 6,5 millones de toneladas de arena por año, un volumen que podría escalar a entre 10 y 12 millones de toneladas anuales hacia 2030.
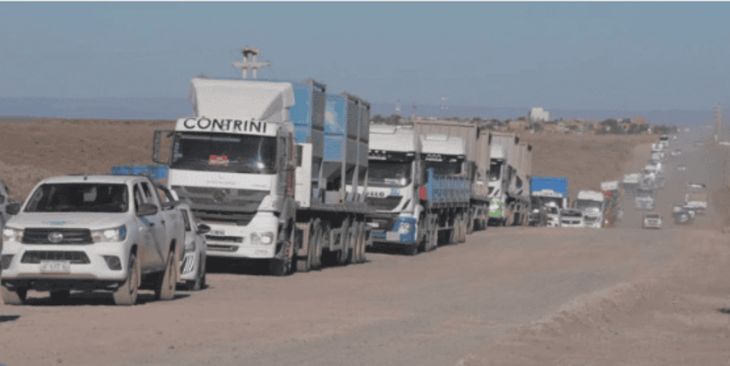
Según un relevamiento de la Confederación Argentina del Transporte Automotor de Cargas (CATAC), el corredor conocido como la «Ruta de la Arena» —que une las areneras de Ibicuy, en Entre Ríos, con Añelo, en Neuquén— comprende un recorrido de aproximadamente 1.474 kilómetros, con viajes que demandan alrededor de un día y medio solo de ida.
La flota destinada exclusivamente al transporte de este insumo alcanza, según CATAC, unos 4.300 camiones, con proyecciones de crecimiento sostenido en los próximos años. Ese movimiento contrasta con el estado de la infraestructura: de los casi 1.500 kilómetros del recorrido, poco más de 100 corresponden a autovías, mientras numerosos tramos presentan calzadas angostas, ausencia de banquinas y distintos niveles de deterioro.
La Ruta Nacional 5 concentra buena parte de ese tránsito pesado. Por esa traza circulan cerca de 3.000 camiones diarios con destino a Vaca Muerta, y durante 2025 la estación de peaje de Olivera registró el paso de más de 942.000 vehículos pesados, según datos de la entidad.
Desde CATAC remarcan el rol del transporte automotor en el desarrollo de la cuenca y sostienen que «el crecimiento de la actividad» debe ir acompañado de «inversiones y mejoras en la infraestructura vial, que permitan garantizar condiciones adecuadas de circulación, seguridad y eficiencia para los transportistas». Ese diagnóstico es, en gran medida, el que empuja a buscar alternativas de mayor escala como el ferrocarril.
El proyecto de US$ 500 millones en el corredor Bahía Blanca–Neuquén
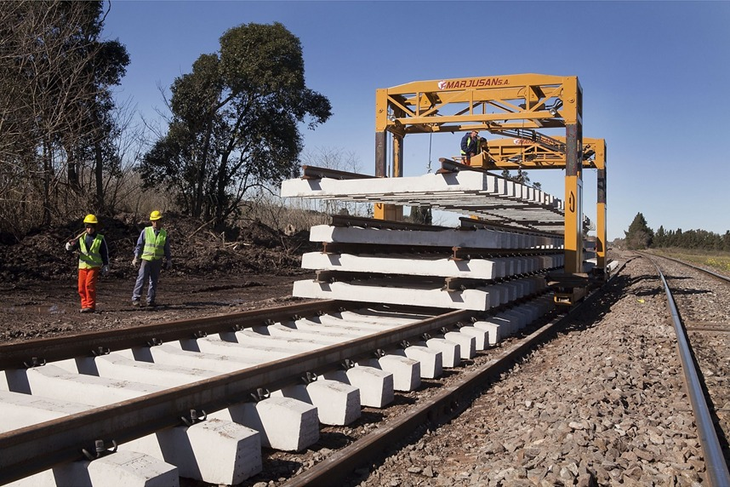
La presión sobre las rutas explica por qué el debate ferroviario tomó tanta fuerza. El proyecto ferroviario en danza demanda una inversión de US$ 500 millones en el corredor Bahía Blanca–Neuquén. Su objetivo es multiplicar por 60 la carga actual que circula por esa traza, un salto que convertiría al riel en el eje estructural del transporte de insumos hacia la cuenca.
Esa capacidad hoy corre por cuenta del Ferrosur Roca, la línea que llega hasta Zapala y está en manos de Loma Negra. Según los datos relevados, esa línea cargó 2,3 millones de toneladas en los primeros siete meses de 2026, con un crecimiento cercano al 10% interanual. El dato confirma una tendencia de recuperación del tráfico ferroviario en un contexto de creciente demanda de insumos por parte de las operadoras.
Para comprometer inversiones de esta magnitud, los operadores privados piden una concesión de al menos 30 años. La extensión del plazo funciona como condición central para garantizar el repago de las obras de renovación de vías, adquisición de material rodante y ampliación de la capacidad operativa del corredor.
La segunda variante: un ramal hacia San Antonio
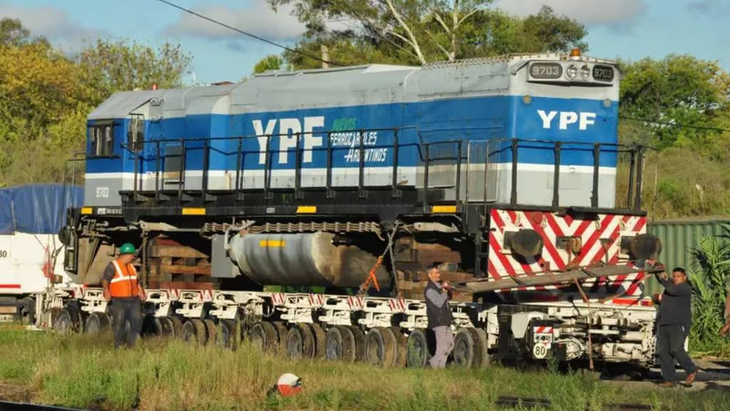
Además del corredor Bahía Blanca–Neuquén, la industria evalúa una segunda variante ferroviaria: un ramal de entre 220 y 250 kilómetros que conecte el puerto de San Antonio con el nodo ferroviario existente. Esta obra demandaría una inversión estimada en US$ 3.000 millones y varios años de ejecución, lo que la posiciona como un proyecto de mayor envergadura y plazo que el corredor tradicional.
El futuro del riel como corredor de arena hacia Vaca Muerta queda atado a otros procesos en marcha: la privatización de Trenes Argentinos Cargas y el rol que asuma Loma Negra al frente de Ferrosur Roca en la próxima etapa de licitaciones ferroviarias. De esas definiciones depende, en gran medida, el ritmo de las inversiones y la fecha en la que el tren pueda absorber una porción significativa del volumen que hoy circula por camión.
Aunque todo parece indicar que el tren ofrece la solución de mayor escala entre las tres alternativas evaluadas —camión, tren y vía fluvial—, su horizonte de concreción se proyecta recién hacia el final de la década. Mientras tanto, cada set de fractura dispone de apenas dos o tres días de stock de arena, un margen que exige una cadena de suministro sincronizada al detalle y que mantiene la presión sobre la definición de esta logística, una variable que podría llegar a condicionar el ritmo de todo el shale argentino